


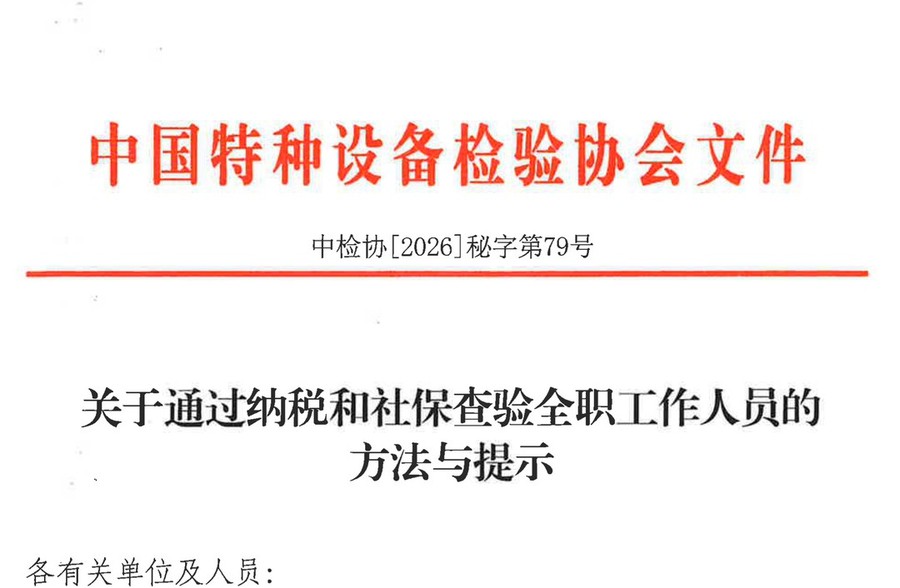
10 月 15 日,中国特种设备检验协会在官网挂出一份秘书处文件——《关于通过纳税和社保查验全职工作人员的方法与提示》(中检协〔2026〕秘字第 79 号,签发日期 10 月 13 日)。
这不是新立规矩,而是把评审过程中已经在用的一套核验动作公开出来:给监察机构、评审机构用,也给检验检测机构自查用。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
一句话:以后查「这个人是不是真全职」,现场让他打开自己的手机就行。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
 文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
中检协〔2026〕秘字第 79 号文件首页文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
一、先搞清这条通知治的是什么
特种设备检验检测机构申请核准时,纳入机构资源条件核算的检验检测人员,必须是本单位的全职工作人员——这是核准的基本门槛。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
现实里,这条门槛最常被两种方式绕开:文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
•人员挂靠:人在别处上班,证书挂在申报单位;文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
•人证分离、兼职挂证:劳动关系和社保都不在申报单位。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
协会这次给出的办法,就是用个税和社保这两份全国层面的个人数据,去反向验证劳动关系到底在谁家。文件写得很清楚:方法由「通过纳税和社保数据结合人员公示信息」核验形成。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
注意口径:查的是「申报单位有没有把他当自己人」,不是查他有没有证。文章源自特考一点通特考一点通-https://www.tkydt.cn/10213.html
二、方式一:个人所得税 APP
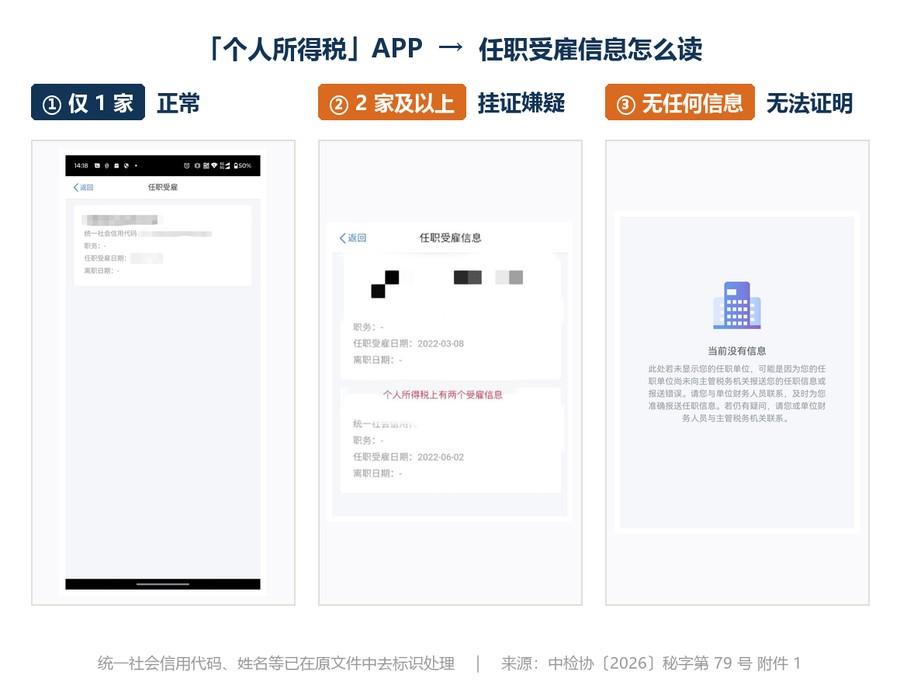
▲ 图1|同一份附件里的三种判定口径
怎么查,三步:
1被核查对象现场登录本人「个人所得税」APP;
2进【我的】(个人中心)→ 在列表里找到【任职受雇信息】,点击进入;
3看页面显示几家单位把他作为雇员申报工资薪金。
三种结果,对应三种判定:
| 页面显示 | 判定 |
|---|---|
| 仅 1 家任职单位 | 与该单位存在工资薪金劳动关系,正常 |
| 2 家及以上 | 可能存在多重劳动关系,有挂证嫌疑 |
| 当前没有信息 | 无法证明其与申报单位存在工资薪金劳动关系 |
还有一个补充动作:在 APP 首页点「收入纳税明细」查询,可以看近 12 个月有哪些单位按月给他申报工资薪金个税,用来结合社保、银行工资流水、工作见证等材料一起排查。
这里有个坑,要提前知道(附件里的重要提示):
只有单位已经完成个税申报的数据,才会在个税 APP 里显示。单位没按规定办理申报,相关记录在 APP 里就查不到。
依据是《个人所得税扣缴申报管理办法(试行)》(国家税务总局公告 2018 年第 61 号)第二条、第四条、第六条:扣缴义务人向个人支付工资薪金所得,应当依法办理全员全额扣缴申报,在次月 15 日内向主管税务机关报送全部人员的收入、扣除等涉税信息,并按月办理扣缴申报——无论支付金额高低、是否产生应纳税款均需申报,工资薪金不足 5000 元起征点,同样应当办理扣缴申报。
一句话:查不到,不等于没用工;但单位如实申报了,就查得到。
三、方式二:全国人社政务服务平台
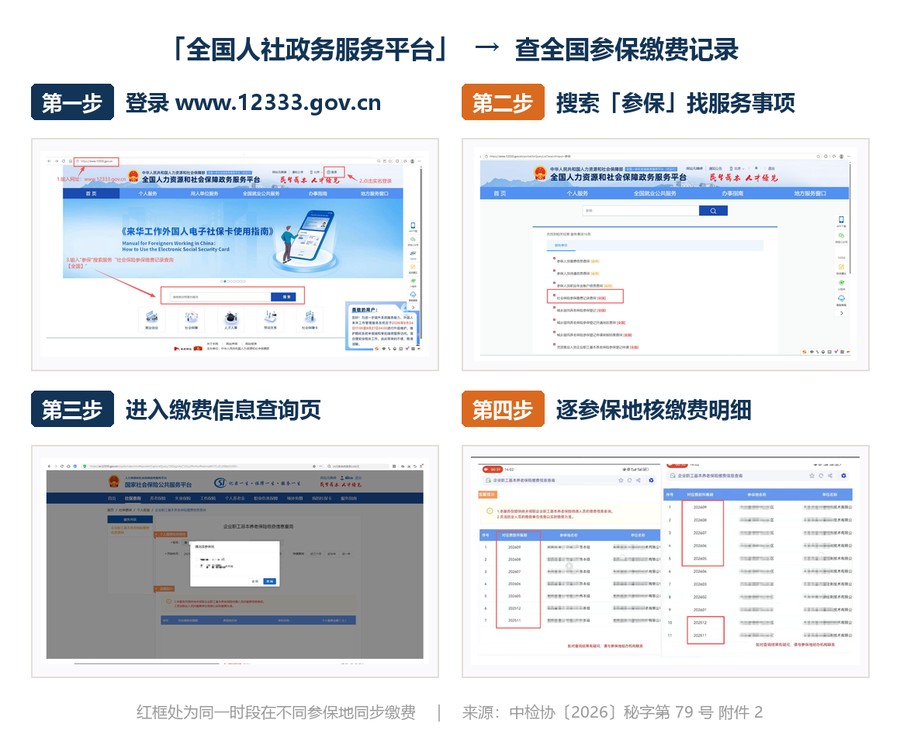
▲ 图2|查全国参保缴费记录的四步操作
怎么查,四步:
1登录 www.12333.gov.cn(全国人社政务服务平台);
2搜索「参保」,选择服务事项「社会保险参保缴费记录查询〔全国〕」;
3进入个人缴费信息查询页面,系统会列出全国的全部参保地;
4以申请单位缴纳社保的起止时间段作为核查区间,依次选择每一处参保地查询缴费明细,核验该时段内有没有异地同步缴纳职工养老保险的情况。
判定:
| 查询结果 | 判定 |
|---|---|
| 两家及以上单位同期为其缴纳养老保险 | 存在异地重复参保,有挂证嫌疑 |
| 无参保缴费信息 | 无法证明其与申报单位存在社保缴纳劳动关系 |
页面上的温馨提示也要记住两条:本服务仅提供尚未领取企业职工基本养老保险待遇人员的缴费信息查询;灵活就业人员的缴费单位信息,以实际缴费为准。
四、两条线要并起来看
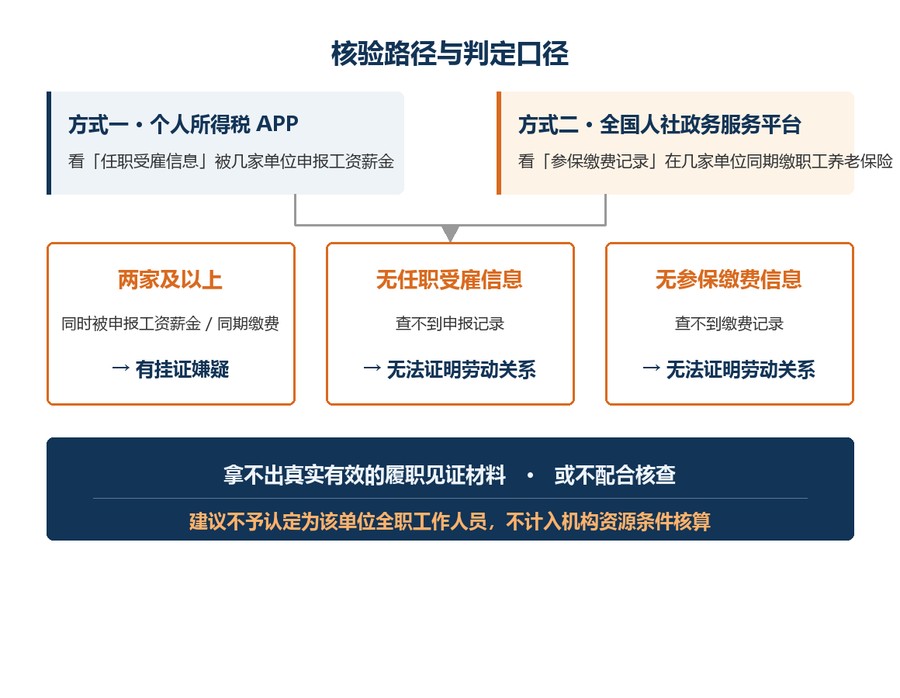
▲ 图3|两种方式汇到同一套判定口径
两条线必须结合使用,不能只看一条。 个税看的是「工资薪金在谁家申报」,社保看的是「养老保险在谁家缴」——两条线指向同一家单位,全职身份才立得住。
文件还给了一条重点排查线索:建议结合「特种设备检验检测人员执业公示数据」,把近年来频繁变更执业单位的持证人员,列为重点排查对象。
人来不了现场怎么办? 被核查对象不能亲临现场、无法现场登录核验的,可以要求他通过远程视频连线验证,或者用录屏方式提交查验视频。
五、查出问题怎么处理
经上述任一方式核查,出现下列情形之一的:
•存在多重劳动关系;
•存在异地重复参保;
•无任职受雇信息,或无参保缴费信息。
被查单位或人员如无法进一步提供真实有效的履职见证材料,建议不予认定该人员为被查单位全职工作人员,不计入机构资源条件核算。
另外一条:若被核查对象不配合开展核查,建议该人员不计入机构资源条件核算。
六、谁按这个来
| 主体 | 怎么用 |
|---|---|
| 特种设备检验检测机构 | 在资质申报、资源条件核查环节,可主动运用上述方式先行自查自纠,提前排查人员管理合规风险 |
| 特种设备生产(制造、安装)单位 | 在开展检验检测人员或其他人员核查时,可参照执行 |
| 各监察机构、评审机构 | 直接用于核验人员从业身份的真实性 |
协会同时在文末倡议:全行业共同坚守诚信底线,严格落实全职人员管理有关要求,自觉抵制人员挂靠、虚假从业等违规行为,共同维护公平有序的市场环境。
咨询与反馈:电话 010-59068700,邮箱 weiyue@casei.org.cn
七、三个动作
1持证人:先自己查一遍。 打开个税 APP 的【任职受雇信息】和【收入纳税明细】,再看 12333 的参保缴费记录——看看有没有历史单位没给你办减员、有没有和现单位重叠。这类「挂靠」很多时候是历史遗留,等到现场被查出来,解释成本要高得多。
2机构:把自查做在申报前。 对着人员名册逐个过这两条线,尤其是近两年从别家单位转过来的持证人员。查出问题先解决,别等评审现场。
3单位:把申报义务履行到位。 个税该全员全额按月申报就按月申报(次月 15 日内,不足 5000 元也要报),社保该在单位所在地缴就在单位所在地缴。查不到记录,一样是「无法证明劳动关系」。
八、一句话
挂证这件事,正在从「查证书」变成「查手机」。 个税 APP 和 12333 两条线,几分钟就能把一个人的真实用工关系摊在桌面上。对老老实实只在一家单位上班的人来说,这是好事;对靠证书两头挂的人来说,这条路正在被堵死。
你手上证书的执业单位、社保关系、个税申报单位,是不是同一个?到考试日历页,先把证书有效期和换证窗口核一遍,再去查这两条线。
资料依据
中国特种设备检验协会《关于通过纳税和社保查验全职工作人员的方法与提示》(中检协〔2026〕秘字第 79 号,签发 2026-10-13,2026-10-15 挂网,https://www.casei.org.cn/msc/m_tzxx_detail/pS017920316458740438.html)及其附件 1「个人所得税」APP 验证操作说明、附件 2「全国人社政务服务平台」验证社保操作说明(文内操作截图均取自这两个附件,个人信息已由原文件去标识处理);个税全员全额扣缴申报义务依据《个人所得税扣缴申报管理办法(试行)》(国家税务总局公告 2018 年第 61 号)第二条、第四条、第六条
特种设备检验检测资料,就在特考一点通
法规标准 · 培训课件 · 题库练习一站获取
进入 特考一点通 →

